בפסק דין חדש משרטטת ועדת הערר את גבולות הטבת המס המעניקה החזר של שישית ממס הרכישה ששולם על־ידי חברות קבלניות. ההטבה, מכוח תקנה 2(1א) לתקנות מיסוי מקרקעין, מותנית בקבלת היתר לבניית דירת מגורים אחת לפחות, לא יאוחר מתום 24 חודשים מיום המכירה - ללא כל גמישות במועד.
רשות המסים הסתירה נייר "עמדה סודי", אך זה לא עזר לקבלן לקבל הטבת מס
בפסק דין חדש, ועדת ערר משרטטת את גבולות הטבת המס המעניקה החזר של שישית ממס הרכישה ששולם ע"י חברות קבלניות ● נקבע: מחדל של רשות המסים לא מקים זכאות להטבת מס שקבלן לא זכאי לה לפי חוק
אלה לוי-וינריב | פורסם ב22 באוקטובר 2026 בשעה 5:40
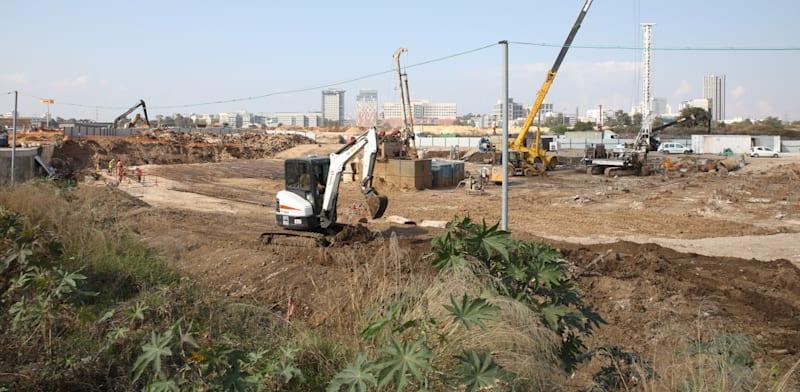 עבודות חפירה בבני ברק. הדרת המארגנים מהשלבים שאחרי רכישת הקרקע / צילום: כדיה לוי
נושאים קשורים:
הוספת נושאים למעקב ב 
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם לקוד האתיהמופיעבדו"ח האמוןלפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה אוטומטית ולא יפורסמו באתר.
עוד בנושא


הנקראות ביותר : נדל"ן ותשתיות
המומלצות


תוכן שיווקי >


הישאר מעודכן במה שקורה עם הניוזלטר של גלובס
הרשמה